1.1. Introdução
A Responsabilidade Tributária deriva, em um primeiro plano, da distinção, existente no ordenamento jurídico brasileiro, entre as figuras de Contribuinte e Responsável.
De fato, o Código Tributário Nacional define o Contribuinte é o sujeito passivo que tem relação pessoal e direta com a situação que constitui o fato gerador da obrigação tributária e, de outro lado, o Responsável é a pessoa (física ou jurídica) que, sem possuir relação pessoal e direta com o fato gerador da obrigação, recebe o encargo pelo recolhimento da exação por imposição legal.
Necessário fixar a premissa de que a pessoa jurídica é um ente possuidor de direitos e deveres que não se confundem com os das pessoas naturais e nem mesmo com os das pessoas jurídicas que compõem seu quadro societário. Dessa forma, esses direitos e obrigações limitam-se ao patrimônio dessa pessoa jurídica específica, como forma de evitar a confusão patrimonial e penalidades direcionadas à pessoa natural, quando em exercício regular da administração.
Na seara tributária, o Código Tributário Nacional permite, sob determinadas e rigorosas condições, que, não obstante determinada dívida seja da pessoa jurídica, haja o redirecionamento da cobrança para a pessoa física, seja ela sócia, diretora, administrador, gerente ou representante da pessoa jurídica.
Essas condições são evidenciadas pela conjugação dos seguintes fatores:
1º) tratar-se de sociedade de pessoas;
2º) não mais existir a sociedade que se liquidou regular ou irregularmente;
3º) não ser possível exigir-se o cumprimento da obrigação tributária do contribuinte, a pessoa jurídica; e
4º) existir ação ou omissão do responsável, isto é, aquele que tem poderes de gestão na empresa, que age com excesso de poder, infringe a lei ou estatuto/contrato social, como por exemplo, desvirtua patrimônio da empresa em benefício próprio, descumpre direitos e obrigações perante a empresa, etc.
Há algumas discussões sobre se a responsabilidade de terceiros é subsidiária ou solidária. A importância dessa distinção reside no fato de que, caracterizando-se como solidária a responsabilidade entre a pessoa jurídica e os responsáveis pessoas físicas, poderia o ente fiscal dirigir sua cobrança, primariamente, sobre qualquer um dos dois. De outro lado, caracterizando-se como subsidiária, há necessidade de o ente tributante buscar, em um primeiro momento, cobrar a dívida da pessoa jurídica e, diante de eventual insucesso, voltar a cobrança para os responsáveis pessoas físicas.
Os Tribunais brasileiros tratam, majoritariamente, a responsabilidade como subsidiária, entretanto, é preciso que se diga que há julgados que qualificam a responsabilidade de terceiros como solidária, ou seja, colocam o devedor principal – pessoa jurídica – e o responsável em um mesmo patamar, cabendo ao credor a escolha por qual deles prefere se voltar para ter a obrigação adimplida.
O corte realizado pela jurisprudência, para tratar a responsabilidade como solidária ou subsidiária, está intrinsecamente atrelado a situações em que está evidenciada a dissolução irregular da sociedade, ou seja, quando a empresa deixa de funcionar em seu domicílio fiscal sem a devida comunicação aos órgãos competentes.
De todo modo, seja solidária ou subsidiária, a responsabilidade de terceiros dependerá, sempre, de uma atitude comissiva ou omissiva do responsável, ou seja, a prática de ato para o qual não se detinha poderes, ou que represente infração à lei, ao estatuto ou ao contrato social, além da já mencionada dissolução irregular da sociedade.
Sobre esse aspecto, importante consignar que, em que pese a inadimplência de tributos poder ser vista, de maneira rasa, como uma forma de descumprimento da legislação tributária, há entendimento firme de que tal situação não é motivo, por si só suficiente, para acarretar a responsabilização tributária. É o que dispõe o verbete sumular do Superior Tribunal de Justiça n° 430:
“Súmula 430/STJ: O inadimplemento da obrigação tributária não gera, por si só, a responsabilidade solidária do sócio-gerente”.
Portanto, a responsabilidade somente será caracterizada se, em conjunto com o inadimplemento da obrigação, o responsável tiver a intenção de praticar uma conduta contrária à lei, ao contrato social ou ao estatuto social.
Vale lembrar, ainda, que a intenção de praticar uma conduta contrária à lei, ao contrato social ou ao estatuto social precisa ser provada pelo fisco, com provas robustas e cabais.
Ademais, outra característica inerente à responsabilidade aqui tratada é que, para ser responsável, é necessário que o terceiro detenha poderes de gestão, isto é, trata-se de terceiro qualificado, que responde por dívidas contraídas durante o período em que exerceu o cargo, estando nele ou não, ao tempo da cobrança.
Assim, um determinado administrador não pode ser responsabilizado por fatos geradores que ocorreram em momento anterior à sua administração. Isso porque, como dito, só se admite a responsabilidade do administrador nos casos em que ele atuou com excesso de poderes, infração à lei, ou ao contrato social, ou seja, no momento ou período de sua atuação à frente da pessoa jurídica.
Analisaremos, a seguir, brevemente, a responsabilização das pessoas físicas em situações em que a pessoa jurídica, em tese, deixa de operar, seja porque restou configurada a dissolução irregular, seja porque foi decretada a falência, já que se trata de situações bastante comuns e que, sempre, causam preocupação nos administradores.
1.2 – Dissolução irregular da sociedade
A dissolução irregular da sociedade se configura, conforme mencionado, quando a empresa deixa de funcionar em seu domicílio, sem efetuar as devidas comunicações aos órgãos competentes. Isso é o que está consignado na Súmula 435 do Superior Tribunal de Justiça, que trata do assunto:
“Presume-se dissolvida irregularmente a empresa que deixar de funcionar no seu domicílio fiscal, sem comunicação aos órgãos competentes, legitimando o redirecionamento da execução fiscal para o sócio-gerente. (Súmula 435, PRIMEIRA SEÇÃO, julgado em 14/04/2010, DJe 13/05/2010)”
Quanto a esse ponto, importante mencionar dois Temas que foram julgados no STJ sobre a dissolução irregular e a imputação de responsabilidade tributária aos sócios e não sócios da empresa.
Pelo Tema 962/STJ (REsps nºs 1377019/SP, 1776138/RJ, 1787156/RS), restou firmada a seguinte tese:
“O redirecionamento da execução fiscal, quando fundado na dissolução irregular da pessoa jurídica executada ou na presunção de sua ocorrência, não pode ser autorizado contra o sócio ou o terceiro não sócio que, embora exercesse poderes de gerência ao tempo do fato gerador, sem incorrer em prática de atos com excesso de poderes ou infração à lei, ao contrato social ou aos estatutos, dela regularmente se retirou e não deu causa à sua posterior dissolução irregular, conforme art. 135, III, do CTN.”
Já quanto ao Tema 981/STJ (REsp nº 164533/SP, 1643944/SP, 1645281/SP) firmou-se a seguinte tese:
“O redirecionamento da execução fiscal, quando fundado na dissolução irregular da pessoa jurídica executada ou na presunção de sua ocorrência, pode ser autorizado contra o sócio ou o terceiro não sócio, com poderes de administração na data em que configurada ou presumida a dissolução irregular, ainda que não tenha exercido poderes de gerência quando ocorrido o fato gerador do tributo não adimplido, conforme art. 135, III, do CTN.”
Quanto ao Tema 962/STJ o enfoque se dá sobre a responsabilidade do sócio ou não-sócio com poderes de gerência à época da ocorrência do fato gerador inadimplido. Já quanto ao Tema 981/STJ o enfoque se dá quanto à responsabilidade do sócio ou não-sócio com poderes de gerência no exercício da administração quando configurada a dissolução irregular, independentemente do efetivo exercício de administração à época da ocorrência do fato gerador inadimplido.
Assim, a conclusão do STJ quanto ao tema 962 é no sentido de que o sócio administrador não pode ser responsabilizado embora exercesse poderes de gerência ao tempo do fato gerador, uma vez que não incorreu em prática de atos com excesso de poderes ou infração à lei, ao contrato social ou aos estatutos, bem como, regularmente se retirou da sociedade e não deu causa à sua posterior dissolução irregular.
Já para o Tema 981, o STJ concluiu que a responsabilidade tributária pode recair sobre sócio ou o terceiro não sócio, com poderes de administração na data em que configurada ou presumida a dissolução irregular, ainda que não tenha exercido poderes de gerência quando ocorrido o fato gerador do tributo não adimplido.
A interpretação que se tem de ambos os temas é que eles são complementares, já que para o STJ os pressupostos de responsabilidade ou não, na esfera tributária, são:
a) Não incorrência em atos com excesso de poder ou infração à Lei: comprovação de que o sócio ou não-sócio tenha praticado atos com excesso de poderes ou infração à lei, ao contrato social ou aos estatutos – se não há comprovação atos lesivos, não há que se falar em imputação de responsabilidade;
b) Regular retirada da sociedade: O sócio ou terceiro não sócio que comprovar sua retirada regular da sociedade, sem ter contribuído para a dissolução irregular, não pode ser responsabilizado, independentemente de ter exercido ou não poderes de gerência no momento do fato gerador da dívida tributária.
c) Permanência na administração durante a dissolução irregular: O sócio ou terceiro não sócio que permaneceu na sociedade como administrador ou sócio no momento da dissolução irregular será responsabilizado, mesmo que não tenha exercido poderes de gerência na data em que ocorreu o fato gerador do tributo inadimplido. O que importa é sua presença na administração durante a dissolução irregular.
Importante mencionar que o STJ é muito mais rigoroso nas situações em que configurada a dissolução irregular da empresa, pois os temas em comento (981 e 962) penalizam todo e qualquer administrador no momento da dissolução, mesmo que este não estivesse na sociedade no momento da ocorrência do fato gerador. Isso se deve porque a dissolução irregular é repudiada pela jurisprudência e pelo ordenamento jurídico, sendo equiparada a verdadeira fraude tributária.
Note-se que, para que se configure a dissolução irregular da sociedade, não é necessário que a empresa, efetivamente, deixe de operar, mas apenas que mude de endereço sem que façam as comunicações devidas aos órgãos competentes, tais como Receita Federal, Secretaria da Fazenda Estadual, Prefeitura do Município onde está instalada, etc.
Impende mencionar, ainda, que o STJ, no Tema 630 (REsp nº 1371128/RS) estendeu os efeitos da Súmula 435, já mencionada, considerando irregular a dissolução para créditos de natureza não tributária, quando a empresa deixar de funcionar no seu domicílio fiscal, sem comunicação aos órgãos competentes. Nessa situação, a dissolução irregular ocasiona o redirecionamento da execução fiscal aos administradores, tanto em caso de não pagamento de créditos de natureza tributária, quanto de não tributária.
Outro ponto fundamental ao qual se chama atenção é a questão de prova nos autos de que a empresa se dissolveu irregularmente, sendo que, o C. STJ entende, que a simples certificação pelo oficial de justiça no processo de execução fiscal, de que não localizou ou que a empresa não existia no local de citação, bastaria para configurar a dissolução irregular da pessoa jurídica e autorizar o redirecionamento da execução fiscal ao administrador [1].
1.3 – Redirecionamento da Execução Fiscal
Uma vez constatada a inadimplência tributária, e após percorridos trâmites necessários, é dado ao credor extrair a certidão de dívida ativa – título extrajudicial que se presta a embasar o ajuizamento de ação de execução fiscal, instrumento apto a constranger o devedor a cumprir a obrigação.
Não sendo encontrados bens passíveis de expropriação pelo credor, para quitação da dívida, e configuradas as hipóteses previstas na legislação tributária, ou seja, a prática de atos contrários à lei, ao estatuto social ou com excesso de poderes, além da dissolução irregular da sociedade, permite-se ao exequente pleitear, ao juiz da causa, o redirecionamento da demanda executiva, para fazer valer a regra de responsabilização de terceiros prevista nos artigos acima citados, do CTN.
Isso se refere à possibilidade de, durante a execução fiscal dirigida à pessoa jurídica contribuinte, alcançar o patrimônio de pessoas físicas que, originalmente, não faziam parte do polo passivo da execução, em razão de terem praticado atos com excesso de poderes, violação da lei ou dos atos constitutivos.
Ressalta-se que “A simples falta de pagamento do tributo não configura, por si só, nem em tese, circunstância que acarreta a responsabilidade subsidiária do sócio, prevista no art. 135 do CTN. É indispensável, para tanto, que tenha agido com excesso de poderes ou infração à lei, ao contrato social ou ao estatuto da empresa”1.
Nesse aspecto, a jurisprudência pátria entende que o credor não pode requerer o redirecionamento da execução exclusivamente em razão de mera não localização de bens do devedor. Antes, é necessário comprovar a ocorrência das hipóteses previstas em lei que autorizam a responsabilização da pessoa física.
Tal situação, entretanto, é relativizada quando, embora a execução fiscal seja ajuizada apenas contra a pessoa jurídica, o nome do sócio constar da CDA. Nesta hipótese, cabe ao responsável provar que não agiu nem praticou qualquer das condutas delitivas de infração à lei, excesso de poderes ou violação ao contrato social.
Cabe, nesse aspecto, à pessoa física indevidamente responsabilizada, lançar mão dos meios processuais necessários à sua defesa, na medida em que, conforme afirmado até aqui, a não ser nas hipóteses de dissolução irregular, que também dependem de prova – certidão de oficial de justiça comprovando que a empresa não mais funciona no local apontado pelo seu cadastro nos órgãos públicos, por exemplo – o redirecionamento da execução fiscal não é automático.
Ademais, embora não haja previsão expressa sobre o prazo para o redirecionamento da execução fiscal contra dirigentes, considera-se aplicável o prazo de cinco anos previsto no art. 174 do CTN, utilizado para o ajuizamento da execução fiscal após a constituição definitiva do crédito tributário, às pessoas físicas mencionadas no art. 135 do CTN.
No que tange ao termo inicial do referido prazo, em regra, é a data do despacho de citação da pessoa jurídica contribuinte na execução fiscal. Porém, nos casos em que o ato fraudulento for cometido em momento subsequente à citação da pessoa jurídica no feito executivo, o STJ asseverou que “é a data da prática de ato inequívoco indicador do intuito de inviabilizar a satisfação do crédito tributário já em curso de cobrança executiva promovida contra a empresa contribuinte, a ser demonstrado pelo Fisco”2.
Embora a Corte Superior tenha esclarecido os marcos temporais, ainda há incertezas sobre o que configura um “ato inequívoco” que impede a satisfação do crédito pela Fazenda Pública.
Por fim, importante mencionar recente decisão monocrática do STJ que reconheceu a impossibilidade de redirecionamento da execução fiscal aos sócios de sociedade regularmente dissolvida antes do ajuizamento do executivo fiscal. Trata-se do REsp nº 2.259.198/SP, sob relatoria do Ministro Paulo Sergio Domingues, o qual posicionou-se no sentido de que, a jurisprudência consolidada da Corte Superior é no sentido de que, ajuizada a execução fiscal contra pessoa jurídica já extinta ao tempo da inscrição em dívida ativa, com plena ciência da Fazenda Pública exequente acerca dessa extinção, o pedido de redirecionamento ao sócio representa verdadeira pretensão de substituição do sujeito passivo do título executivo, o que encontra óbice na Súmula 392/STJ.
Assim, tal precedente se mostra de importante valia para os contribuintes e obstaculiza a tentativa do fisco de tentar regularizar erros inatos na constituição da CDA originária.
1 REsp 1101728/SP, Tema 97, STJ.
2 RECURSO ESPECIAL Nº 1.201.993 – SP (2010/0127595-2)
1.4 – Falência
Tecnicamente, a falência é um regime jurídico legal e processual que, por meio de sentença, visa à execução coletiva de bens do devedor impossibilitado de honrar com seus débitos. Por tal regime, os credores buscam, mediante o rateio do patrimônio daquele submetido à falência, um modo de saldar as dívidas, observadas determinadas regras estabelecidas pela legislação.
Com a decretação judicial da falência, forma-se a massa falida – verdadeira universalidade de direitos – que passa a responder pela dívida no lugar da pessoa jurídica originalmente devedora.
Muito embora um dos princípios basilares do processo falimentar seja, por meio da formação do concurso de credores, garantir condições igualitárias entre credores de mesma natureza, forçoso reconhecer que a legislação de regência prevê a preferência de alguns créditos frente a outros, sendo que tal distinção toma como baliza o interesse público.
Nesse diapasão, créditos de natureza tributária são privilegiados, na medida em que devem ser liquidados preferencialmente a outros, com exceção dos créditos decorrentes da legislação do trabalho ou do acidente de trabalho e créditos com garantia real no limite do valor do bem gravado.
Devemos ponderar, entretanto, que o crédito tributário não se inclui na massa dos credores, nem se sujeita à habilitação, de maneira que a execução fiscal corre independentemente da falência e a decretação desta não interrompe a execução fiscal, conforme entendimento dos nossos tribunais.
Sobre esse aspecto, importante mencionar que a execução fiscal, inicialmente, prossegue em face da massa falida. Se, ao final, os bens da massa falida não forem suficientes para honrar com as dívidas tributárias da antiga sociedade, seus diretores, sócios, representantes e administradores não serão automaticamente responsabilizados, exceto se forem verificadas as hipóteses já aqui tratadas.
Desta forma, não sendo configurada a dissolução irregular da sociedade, o seu encerramento em razão da decretação da falência não gera, ao menos automaticamente, a responsabilização dos sócios, diretores, administradores e representantes da pessoa jurídica, a não ser que fique demonstrada, pelo Fisco, a prática de atos como infração à lei, ao contrato social ou com excesso de poderes.
Por outro lado, importante mencionar que, o STJ, em decisão de julho/2026, no AgInt no REsp: 2.165.948/RJ, entendeu que a decretação posterior da falência não tem eficácia retroativa para descaracterizar presunção de dissolução irregular anteriormente consolidada, sobretudo quando o próprio contexto fático assentado indica que a empresa tampouco foi localizada no novo endereço informado ao juízo universal; consignando que, a comunicação de mudança de endereço apenas ao juízo da recuperação judicial, sem correspondente atualização perante o Fisco e os cadastros competentes, não afasta, por si só, a presunção de dissolução irregular prevista na Súmula n. 435 do STJ [2].
Assim, se verificada a existência de dissolução irregular anterior à decretação da falência, é possível que haja o redirecionamento da execução fiscal aos sócios, diretores, administradores e representantes da pessoa jurídica.
1.5 – Alterações trazidas pela Lei Complementar 214/2025
No início de janeiro de 2025 foi promulgada a Lei Complementar nº 214 de 2025, que institui os novos tributos sobre o consumo oriundos da Reforma Tributária, quais sejam, o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS).
Para além da regulamentação destes tributos, a LCP também trouxe determinadas previsões com relação à responsabilidade de terceiros, no entanto, expressamente prevê que as determinações contidas no CTN, conforme dispositivos já comentados acima, não ficaram superadas com a superveniência desta Lei.
De maneira geral, a LCP inovou ao passar a prever expressamente um rol de condutas que ensejam a responsabilização de terceiros, de maneira solidária; enquanto antes estariam sujeitos a responder pela ocupação de uma posição dentro da empresa, por exemplo, ou por concorrer para a prática de atos ilícitos, como visto acima, agora há condutas bastante específicas que causam prejuízo ao erário e geram responsabilidade.
Apenas um aparte, o artigo 128, do CTN, determina que o responsável (terceiro) seja obrigatoriamente vinculado ao fato gerador da respectiva obrigação. Enquanto isso, o artigo 124, incisos I e II, também do CTN, em capítulo apartado, preveem que são solidariamente obrigadas as pessoas que tenham interesse em comum na situação que constitua o fato gerador da obrigação, bem como as pessoas expressamente designadas por lei.
Pode-se observar que o CTN não confunde a responsabilização de terceiros com a figura da solidariedade, justamente porque essa última não se trata de forma de eleição de responsável tributário, mas sim de uma pluralidade de pessoas com interesse comum na situação ou por decorrência da lei. Tais dispositivos devem, portanto, ser interpretados conjuntamente quando se trata de responsabilidade de terceiros de maneira solidária.
“O preceito do art. 124, II, no sentido de que são solidariamente obrigadas “as pessoas expressamente designadas por lei”, não autoriza o legislador a criar novos casos de responsabilidade tributária sem a observância dos requisitos exigidos pelo art. 128 do CTN”. (excerto do voto condutor da Min. Ellen Gracie no RE 562.276, em 2010).
Por esse motivo, pode haver grande confusão quando da interpretação da LCP 214/2025, que acaba por tratar dos assuntos como se fossem uma coisa só.
Especificamente, os incisos I, II e VI preveem a responsabilização de pessoas (físicas ou jurídicas), que participem de operações, a qualquer título, que não estejam acobertadas por documento fiscal idôneo. O inciso IV prevê a responsabilidade em relação a quem desenvolve ou fornece programas que se prestem a descumprir a legislação tributária. E, por fim, o inciso V contempla quem oculta a ocorrência ou o valor da operação, ou abusa da personalidade jurídica para descumprir obrigações tributárias.
A lógica utilizada pelo legislador pode se resumir em: aquele que participar da infração de alguma destas condutas implica concorrer para o dano ao erário (fisco), e pode ser chamado a responder pelo inadimplemento do tributo.
Ao assim prever, o Agente Público (fisco) faz com que todas as partes envolvidas na operação fiquem responsáveis por fiscalizar, uma a outra, a escorreita documentação e conduta em conformidade com a lei, como forma de evitar a sua responsabilidade pessoal.
A implementação desse sistema de responsabilidade solidária certamente trará novos desafios aos sujeitos da cadeia produtiva, especialmente no que se refere à necessidade de adaptação operacional e controle mais rigoroso das transações comerciais.
Em que pese seja de competência exclusiva das autoridades administrativas a fiscalização do cumprimento das obrigações tributárias, a atribuição de responsabilidade solidária demandará um papel mais ativo de empresas e pessoas físicas na garantia da conformidade fiscal de seus parceiros comerciais.
2. Fases em que as responsabilizações tributária e penal-tributária podem ocorrer – como a cobrança chega até a pessoa física
Esta seção descreve o percurso no âmbito federal. Estados e Municípios seguem lógica semelhante, mas cada uma das 27 unidades federativas e dos mais de 5.500 municípios tem legislação própria, que deve ser verificada caso a caso.
2.1 Fase administrativa: imputação, defesa e medidas patrimoniais
A imputação de responsabilidade a terceiros pode ocorrer no próprio auto de infração, em despacho que não homologa compensação, no curso do processo administrativo fiscal ou mesmo após seu encerramento (procedimento disciplinado pela Instrução Normativa RFB nº 1.862/20183).
A imputação não se limita a autos de infração: alcança também compensações declaradas e não homologadas pelo Fisco, hipótese frequente em grupos com créditos tributários relevantes.
Reconhecida a imputação, empresa e pessoas físicas apresentam defesas autônomas. Não há custas nem exigência de garantia nessa fase. O responsável pode discutir tanto a atribuição de responsabilidade quanto o mérito da exigência fiscal – e deve fazê-lo, porque a rediscussão posterior é mais onerosa.
Paralelamente, a autoridade pode adotar duas medidas patrimoniais:
- Arrolamento de bens – acompanhamento patrimonial aplicável quando os créditos tributários excedem, simultaneamente, 30% do patrimônio conhecido do sujeito passivo e o limite legal em vigor (art. 64 da Lei nº 9.532/1997, com valor fixado em regulamento). Não impede a alienação, mas obriga a comunicação ao Fisco e afeta a liquidez dos ativos. Não comporta defesa administrativa; comporta questionamento judicial.
- Medida cautelar fiscal – medida judicial mais agressiva (Lei nº 8.397/1992), cabível quando há indícios de que o devedor procura frustrar a cobrança: ausência de domicílio certo, dilapidação patrimonial, endividamento desproporcional, transferência de bens. Pode resultar em indisponibilidade de bens dos responsáveis, inclusive antes da execução fiscal.
2.2 O julgamento e seus desfechos
A discussão administrativa percorre duas instâncias. A segunda é exercida por órgão paritário (CARF), composto por representantes do Fisco e dos contribuintes. Duas regras vigentes desde a Lei nº 14.689/2023 têm efeito direto sobre risco pessoal:
- Empate resolve-se pelo voto de qualidade, exercido pelo presidente da turma, que é representante da Fazenda Nacional.
- Quando o processo é decidido por voto de qualidade em favor da Fazenda, as multas são excluídas e a representação fiscal para fins penais é cancelada. Há ainda exclusão dos juros de mora se o contribuinte manifestar intenção de pagamento no prazo de 90 dias.
A segunda regra é decisiva: um desfecho administrativo desfavorável por voto de qualidade elimina o encaminhamento do caso ao Ministério Público. Trata-se do único ponto do sistema em que uma derrota fiscal produz proteção penal expressa.
O encerramento do contencioso administrativo comporta três desfechos:
- Decisão integralmente favorável – extingue o crédito e, com ele, a responsabilização das pessoas físicas, encerrando medidas patrimoniais e procedimentos penais correlatos.
- Decisão favorável apenas quanto à responsabilidade pessoal – a exigência permanece contra a empresa (parcialmente ou não); o administrador deixa de ser cobrado e as constrições em seu nome são levantadas.
- Decisão desfavorável – o crédito é inscrito em dívida ativa e a discussão pode ser levada ao Judiciário, tanto quanto ao mérito quanto em relação à responsabilidade.
2.3 Entre o fim do processo administrativo e a execução fiscal
Dois procedimentos podem incluir pessoas físicas nesse intervalo:
- Imputação tardia pela Receita Federal, após a decisão definitiva e antes da inscrição em dívida ativa. O procedimento é regulado pelo Capítulo III da IN RFB nº 1.862/2018, na qual o responsável é notificado por Termo de Imputação de Responsabilidade Tributária, tem prazo para apresentar defesa e pode recorrer, mas o recurso é julgado em instância única e não suspende a cobrança.
- Procedimento Administrativo de Reconhecimento de Responsabilidade (PARR), conduzido pela Procuradoria-Geral da Fazenda Nacional em casos de suspeita de dissolução irregular. Há defesa em 15 dias e recurso em 10 dias, sem efeito suspensivo sobre a cobrança.
Na prática: Prazos dessa ordem, contados em dias, são incompatíveis com cadeias de aprovação de matriz estrangeira. Convém definir previamente quem, no Brasil, tem autoridade para instruir a defesa sem consulta prévia ao exterior.
2.4 Fase judicial e redirecionamento
Inscrito o débito, a cobrança se dá por execução fiscal. A pessoa física pode ser incluída de duas formas: já constando da certidão de dívida ativa (CDA), ou por redirecionamento posterior.
A distinção é determinante quanto ao ônus da prova:
- Nome na CDA – o título goza de presunção de certeza e liquidez. Cabe ao administrador provar que não praticou as condutas que autorizam a responsabilização (entendimento firmado pelo STJ em recurso repetitivo, Tema nº 103).
- Nome fora da CDA – cabe ao Fisco demonstrar a hipótese legal. A simples ausência de bens da empresa não autoriza o redirecionamento.
Quanto ao prazo, embora não haja regra expressa, aplica-se o prazo de cinco anos do art. 174 do CTN. O termo inicial é, em regra, o despacho que ordena a citação da empresa; quando o ato fraudulento é posterior, conta-se da data da prática do ato inequívoco de frustração da cobrança, cuja demonstração incumbe ao Fisco (STJ, Tema 444). O que configura esse “ato inequívoco” segue sem contorno preciso.
Vale registrar uma limitação relevante ao Fisco: a substituição da certidão de dívida ativa é admitida para corrigir erro material ou formal, mas não para modificar o sujeito passivo (Súmula 392/STJ). Inclusões de administradores por via de simples retificação do título são, portanto, impugnáveis.
Os meios de defesa disponíveis são a exceção de pré-executividade – cabível para matérias que não demandem dilação probatória e dispensando garantia (Súmula 393/STJ) – e os embargos à execução, que exigem garantia integral. Não havendo garantia voluntária por depósito, seguro-garantia ou fiança bancária, a Fazenda buscará a constrição de ativos de todos os responsáveis.
As linhas de defesa mais frequentes: inexistência de dissolução irregular; saída regular anterior ao encerramento; ausência de poderes de gestão; prescrição; encerramento regular por falência; e inexistência de grupo econômico ou de confusão patrimonial.
2.5 Falência e recuperação judicial
Conforme já abordado em capítulo acima, a falência regularmente decretada não é dissolução irregular. Encerrar a operação por via judicial, com transparência, afasta a presunção da Súmula 435 e é, sob a ótica de risco pessoal, preferível ao abandono da empresa.
Decretada a falência, forma-se a massa falida, que passa a responder pelas dívidas. O crédito tributário não se sujeita a habilitação no concurso de credores, e a execução fiscal não é extinta pela falência – embora os atos de constrição e alienação de bens sejam coordenados com o juízo falimentar, na sistemática introduzida pela Lei nº 14.112/2020.
Na classificação dos créditos, os tributários vêm após os trabalhistas (no limite legal) e os garantidos por direito real. As multas tributárias ocupam posição inferior à do tributo em si.
Se o patrimônio da massa for insuficiente, sócios e administradores não respondem automaticamente. A responsabilização continua a exigir a demonstração de infração à lei, excesso de poderes ou violação do contrato social.
Atenção, porém, à restrição introduzida em 2026: o contribuinte declarado devedor contumaz fica impedido de pedir recuperação judicial ou de prosseguir na já ajuizada, podendo a Fazenda Pública requerer a convolação em falência (item 3 adiante).
Vale registrar, ainda, que o STJ estendeu esse regime ao passivo não tributário, em execução fiscal de dívida ativa tributária ou não-tributária, dissolvida irregularmente a empresa, está legitimado o redirecionamento ao sócio-gerente, sem exigência de dolo (Tema 630/STJ, REsp 1.371.128/RS, 1ª Seção, 2014). O enquadramento abrange, portanto, qualquer crédito inscrito em dívida ativa, previdenciário ou de outra natureza.
3 Nota ao leitor: Recomenda-se para esta ou qualquer outra norma referenciada nesse material, que a vigência seja ser confirmada na data de consulta.
3. O regime do devedor contumaz (Lei Complementar nº 225/2026)
Sancionada em janeiro de 2026, a Lei Complementar nº 225/2026 instituiu o Código de Defesa do Contribuinte e, no mesmo diploma, um regime severo para o chamado devedor contumaz. É a alteração mais relevante desde a última edição deste guia e altera premissas que, até 2025, eram tratadas como estáveis.
No âmbito federal, os critérios de enquadramento e o rito do procedimento foram detalhados pela Portaria Conjunta RFB/PGFN/MF nº 6, de 26 de março de 2026, à qual se referem os parâmetros descritos adiante.
A lógica da lei é separar dois perfis: o contribuinte que atravessa dificuldade financeira e o que faz do não pagamento de tributos parte de seu modelo de negócio. Ao segundo, retiram-se benefícios – inclusive penais.
3.1 Enquadramento
O enquadramento pressupõe inadimplência substancial, reiterada e injustificada, apurada em processo administrativo com contraditório, do qual resulta decisão administrativa definitiva. No âmbito federal, a lei fixa parâmetros objetivos de valor – débitos em montante elevado, da ordem de R$ 15 milhões, que excedam o patrimônio conhecido do devedor. Estados, Distrito Federal e Municípios mantêm competência para fixar seus próprios critérios.
A regulamentação federal fixou também os demais critérios. A inadimplência é reiterada quando há créditos em situação irregular em pelo menos quatro períodos de apuração consecutivos ou em seis alternados, no prazo de doze meses. O patrimônio conhecido corresponde ao ativo total informado no último balanço registrado na Escrituração Contábil Fiscal (ECF) ou na Escrituração Contábil Digital (ECD).
O procedimento é contraditório e tem rito definido: notificação prévia com indicação dos créditos e dos fundamentos; prazo de trinta dias para regularizar ou apresentar defesa, esta com efeito suspensivo; recurso em dez dias, também com efeito suspensivo; e decisão definitiva na esfera administrativa. O efeito suspensivo é afastado nas hipóteses de maior gravidade – fraude na constituição da sociedade, participação em organização voltada a frustrar a cobrança, administração por interpostas pessoas, inexistência de fato no domicílio fiscal, ocultação de bens –, mas apenas quando já reconhecidas por decisão administrativa definitiva ou por decisão judicial transitada em julgado.
Nem todo passivo é computado. São deduzidos do total os créditos com exigibilidade suspensa por medida judicial, os inscritos em dívida ativa com exigibilidade suspensa, os objeto de moratória, parcelamento ou transação com parcelas em dia, os fundados em controvérsia jurídica relevante e disseminada e os que discutem questão afetada ao rito dos recursos repetitivos. Também se deduzem os valores dispensados de garantia na forma da Lei nº 14.689/2023.
A consequência prática é relevante para o planejamento do contencioso: litigar com a exigibilidade suspensa deixou de ser apenas decisão de fluxo de caixa. Passou a operar como proteção contra o próprio enquadramento.
Ação recomendada: a defesa no procedimento de qualificação admite elementos objetivos previamente conhecidos – comprovação de pagamento, negociação, depósito integral ou garantia idônea; atualização do patrimônio conhecido por entrega ou retificação da ECF ou da ECD; resultado negativo nos dois últimos exercícios; e demonstração de ausência de fraude à execução. Este último item tem efeito direto sobre decisões societárias correntes: distribuição de lucros e dividendos, pagamento de juros sobre capital próprio, redução de capital social e concessão de mútuos pesam contra o contribuinte nesse exame.
3.2 Consequências fiscais e operacionais
A qualificação é formalizada por Ato Declaratório Executivo da Receita Federal ou por Portaria da Procuradoria-Geral da Fazenda Nacional, conforme a natureza dos créditos, e sujeita o contribuinte, isolada ou cumulativamente, às seguintes medidas:
- Impedimento de fruir quaisquer benefícios fiscais, inclusive remissão e anistia.
- Impedimento de utilizar créditos de prejuízo fiscal ou de base de cálculo negativa da CSLL para quitação de tributos.
- Impedimento de participar de licitações públicas.
- Impedimento de formalizar vínculos de qualquer natureza com a administração pública – autorizações, licenças, habilitações, concessões e outorgas de direitos. Contratos já vigentes são preservados no caso de prestadores de serviços públicos essenciais e de operadores de infraestruturas críticas.
- Impedimento de propor recuperação judicial ou de prosseguir na existente, com convolação em falência a pedido da Procuradoria-Geral da Fazenda Nacional.
- Declaração de inaptidão da inscrição no CNPJ enquanto perdurarem as condições que justificaram a qualificação.
- Sujeição a rito de contencioso administrativo de instância única.
- Vedação de celebrar transação relativa a créditos da Fazenda Pública, tributários ou não.
Nas hipóteses de maior gravidade – constituição fraudulenta, administração por interpostas pessoas, inexistência de fato no domicílio fiscal declarado, ocultação deliberada de bens, receitas ou direitos –, a consequência é mais severa: a inscrição no CNPJ é baixada, e não apenas declarada inapta, após notificação com prazo de trinta dias para manifestação ou regularização.
A qualificação é publicada em lista mantida na página da Receita Federal, registrada no Cadin e anotada no próprio CNPJ. O efeito reputacional é, portanto, imediato e público.
Como se sai da situação – e por que o momento importa
O regime de saída difere conforme o estágio, e a distinção é decisiva:
- Antes da qualificação, com o processo administrativo em curso: o pagamento integral encerra o processo; a negociação integral das dívidas, com parcelas regularmente pagas, o suspende. A suspensão é negada, porém, se identificado comportamento protelatório deliberado, aferido por elementos como o histórico de reparcelamentos e o adimplemento inferior a 75% dos créditos parcelados.
- Depois de qualificado: a via negocial deixa de estar disponível, porque a transação passa a ser vedada. A saída depende de não subsistirem créditos que sustentem a condição e de os débitos terem sido extintos ou de se demonstrar patrimônio conhecido igual ou superior aos que motivaram a inclusão. O pedido de reavaliação não suspende os efeitos da qualificação enquanto não houver decisão definitiva favorável.
Na prática: a janela útil de negociação fecha com a qualificação. Notificado o contribuinte, os trinta dias seguintes valem mais do que todo o litígio posterior – é o único momento em que pagar ou negociar ainda resolve o problema por inteiro.
3.3 A extensão a partes relacionadas e corresponsáveis
As consequências descritas acima não se esgotam na sociedade devedora. A regulamentação qualifica também como devedor contumaz o sujeito passivo com responsabilidade tributária já reconhecida, em âmbito administrativo ou judicial, que seja parte relacionada de pessoa jurídica em duas situações: quando esta tiver sido baixada ou declarada inapta nos últimos cinco anos, com créditos irregulares de valor igual ou superior a R$ 15 milhões; ou quando esta mantiver a qualificação de devedora contumaz.
O conceito de parte relacionada adotado é o da legislação de preços de transferência, de alcance amplo – suficiente para atingir controladoras, controladas e coligadas, inclusive no exterior. A lista pública de devedores contumazes prevê inscrição por CPF quando a parte relacionada for pessoa física.
O contraditório é assegurado: no processo de imputação de responsabilidade, se esta for posterior à qualificação do devedor originário; ou no próprio processo de qualificação, quando a responsabilidade já estiver estabelecida. Se a responsabilidade vier a ser reconhecida por decisão judicial posterior à qualificação do devedor originário, os efeitos da contumácia se estendem ao corresponsável, que poderá requerer a revisão.
Por que isso muda a leitura de risco: o redirecionamento tratado na seção 2.4 deixou de ser o desfecho final. Reconhecida a responsabilidade tributária de um administrador ou de outra sociedade do grupo, abre-se a possibilidade de qualificação como devedor contumaz – com as restrições operacionais desta seção e com a perda dos institutos despenalizadores tratada na seção seguinte. Encerrar de forma irregular uma sociedade brasileira com passivo relevante pode, por essa via, contaminar as demais empresas do grupo e as pessoas físicas envolvidas.
3.4 Consequências penais
Este é o ponto de inflexão. Historicamente, o sistema brasileiro admitia que o pagamento do tributo extinguisse a punibilidade, e que o parcelamento suspendesse a pretensão punitiva. A Lei Complementar nº 225/2026 retirou ambos os benefícios de quem tenha sido declarado devedor contumaz em decisão administrativa definitiva e esteja inscrito no Cadin, alterando os arts. 168-A e 337-A do Código Penal, o art. 34 da Lei nº 9.249/1995 e os regimes de parcelamento das Leis nº 10.684/2003 e nº 11.941/2009.
Dois efeitos merecem destaque:
- Irreversibilidade. Deixar de ser considerado devedor contumaz não restaura o benefício quanto aos atos praticados durante o período de enquadramento.
- Irretroatividade. Por se tratar de norma penal mais gravosa, não alcança fatos anteriores à vigência da lei. Crimes anteriores permanecem sujeitos ao regime anterior.
Leitura de risco: Para a generalidade dos contribuintes, a regularização fiscal continua a ser rota de saída do problema penal. Para o contribuinte enquadrado, deixa de ser. Isso desloca o momento da defesa: o processo administrativo de enquadramento passa a ter consequência criminal direta e não pode ser tratado como litígio meramente fiscal.
3.5 O outro lado da lei
O mesmo diploma consolidou direitos do contribuinte em âmbito nacional – comunicação clara, acesso aos autos, parâmetros para a atuação do Fisco – e formalizou programas de conformidade tributária e aduaneira, com tratamento diferenciado a contribuintes cooperativos. A lei foi sancionada com vetos, o que reduziu parte dos benefícios originalmente previstos aos bons pagadores. Para grupos estrangeiros com operação regular, a adesão a esses programas é instrumento concreto de mitigação de risco.
A adesão aos programas de conformidade deixou de ser apenas boa prática. O contribuinte admitido no Programa de Conformidade Cooperativa Fiscal (Confia) não fica sujeito à qualificação como devedor contumaz enquanto não for dele excluído. Na direção inversa, o enquadramento acarreta o cancelamento de ofício do Selo Sintonia.
4. Responsabilidade penal-tributária (aspectos penais)
4.1 A distinção que importa
De imediato, importa destacar que à luz da legislação brasileira, dívida tributária não é crime, e ser incluído como corresponsável em uma autuação fiscal não converte o administrador em réu. A responsabilidade penal:
- é pessoal e individualizada – apura-se a conduta de cada pessoa, não a posição no organograma;
- exige dolo – a intenção de suprimir tributo ou de se apropriar de valor de terceiro; erro, divergência de interpretação e dificuldade financeira não bastam;
- é apurada em processo próprio, com garantias próprias, independente do processo fiscal.
A confusão entre os dois planos é a principal fonte de ansiedade dos executivos estrangeiros – e, na maior parte dos casos, é infundada.
4.2 Os tipos penais relevantes
- Art. 1º da Lei nº 8.137/1990 – supressão ou redução de tributo mediante fraude: omissão de informação, declaração falsa, documento inidôneo. São crimes materiais, dependentes do resultado.
- Art. 2º, II, da mesma lei – deixar de recolher, no prazo legal, valor de tributo descontado ou cobrado de terceiro. É a chamada apropriação indébita tributária.
- Arts. 168-A e 337-A do Código Penal – apropriação indébita previdenciária e sonegação de contribuição previdenciária.
A ordem de grandeza das penas: reclusão de dois a cinco anos e multa, no art. 1º; detenção de seis meses a dois anos e multa, no art. 2º. Prescrição e regime de cumprimento variam conforme o tipo e devem ser analisados caso a caso.
4.3 Tributo declarado e não pago
O Supremo Tribunal Federal (RHC 163.334) fixou que o contribuinte que, de forma contumaz e com dolo de apropriação, deixa de recolher o ICMS cobrado do adquirente incide no tipo do art. 2º, II, da Lei nº 8.137/1990. O STJ consolidou que a apropriação indébita tributária pode ocorrer tanto em operações próprias quanto em regime de substituição tributária (Súmula 658).
A decisão é frequentemente lida de forma alarmista. Seus dois requisitos qualificadores são restritivos:
- Contumácia – inadimplência reiterada e sistemática, verdadeiro modelo de negócio, e não episódio isolado. O histórico de regularidade do contribuinte é considerado.
- Dolo de apropriação – apurado por circunstâncias objetivas, como inadimplemento prolongado sem tentativa de regularização, venda abaixo do custo, criação de obstáculos à fiscalização, uso de interpostas pessoas no quadro societário ou encerramento irregular das atividades.
Há aqui uma novidade relevante: até 2025, “contumácia” era conceito construído pela jurisprudência. Com a Lei Complementar nº 225/2026, passou a existir definição legal e um procedimento administrativo de enquadramento. Ainda que os planos sejam formalmente independentes, é previsível que a declaração administrativa de contumácia seja invocada como elemento de convicção na esfera penal – mais uma razão para tratar aquele procedimento com prioridade.
4.4 Quando a persecução penal pode começar
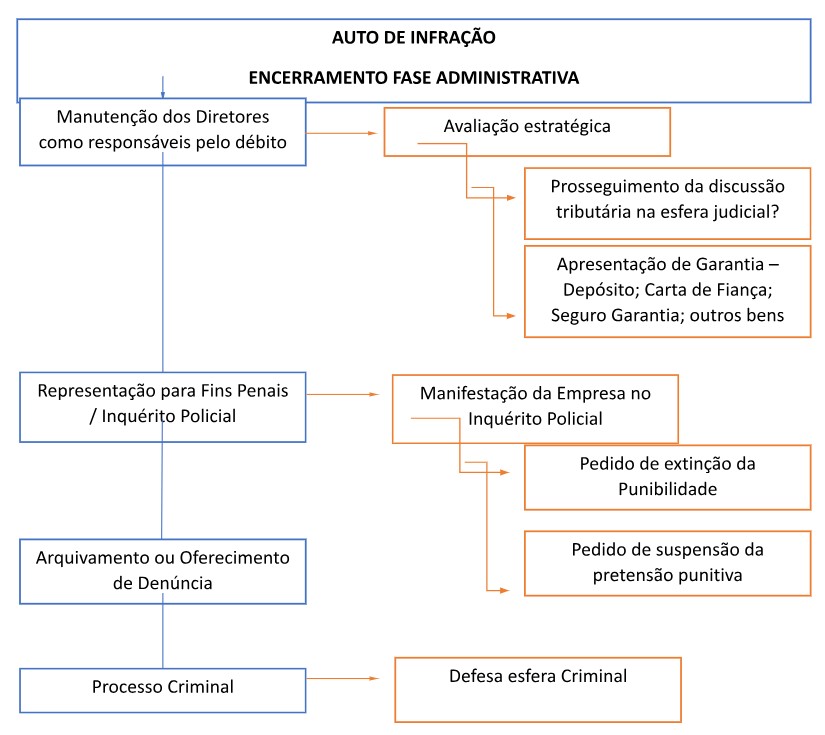
A regra de proteção é a Súmula Vinculante 24 do STF: não se tipifica crime material contra a ordem tributária antes do lançamento definitivo do tributo. Na prática, isso significa que a empresa tem o direito de discutir a exigência na esfera administrativa antes de qualquer acusação criminal. A representação fiscal para fins penais só é encaminhada ao Ministério Público após a decisão administrativa final (art. 83 da Lei nº 9.430/1996).
Essa proteção, contudo, vem sendo relativizada. O STJ4 tem admitido a persecução penal antes do encerramento do procedimento fiscal em duas situações: quando o crime imputado é formal – caso da falta de emissão de nota fiscal (art. 1º, V) –, e quando há embaraço concreto à fiscalização ou indícios de crimes autônomos conexos, como lavagem de dinheiro e organização criminosa.
Consequência operacional: A premissa “enquanto discuto o auto de infração, não há risco criminal” deixou de ser segura. Condutas obstrutivas durante a fiscalização – recusa de documentos, respostas evasivas, alegação de indisponibilidade de registros – podem antecipar a esfera penal, com efeito muito superior ao ganho tático que produzem.
Figura 1 – Percurso típico do contencioso fiscal e seus desdobramentos penais
4.5 Rotas de saída e seus limites legais atuais
- Pagamento integral – extingue a punibilidade nos crimes contra a ordem tributária, a qualquer tempo, inclusive após o oferecimento da denúncia. Não se aplica ao devedor contumaz enquadrado.
- Parcelamento – suspende a pretensão punitiva enquanto regularmente cumprido, e suspende a prescrição penal no período. Para produzir esse efeito, o pedido de parcelamento deve ter sido formalizado antes do recebimento da denúncia criminal (art. 83, §2º, da Lei nº 9.430/1996, com redação da Lei nº 12.382/2011). No caso de parcelamento formalizado após o recebimento da denúncia, não suspende o processo criminal em curso. Descumprido o parcelamento, o processo criminal é retomado. Nenhuma dessas hipóteses se aplica ao devedor contumaz enquadrado.
- Transação tributária – negociação de débitos com a União (Leis nº 13.988/2020 e nº 14.375/2022), com descontos e prazos ampliados conforme a capacidade de pagamento. Instrumento subutilizado por grupos estrangeiros, geralmente por desconhecimento. Vedada ao devedor contumaz qualificado, que também fica sujeito a contencioso administrativo de instância única.
- Voto de qualidade – como visto, o desfecho administrativo por voto de qualidade cancela a representação fiscal para fins penais.
A escolha da modalidade de garantia na discussão judicial também produz efeito indireto na esfera penal: o depósito integral, por representar disponibilização efetiva dos valores ao Estado, tem sido invocado com sucesso em pedidos de arquivamento de inquéritos, o que não ocorre com a mesma força no caso de seguro-garantia ou fiança bancária. A decisão sobre a garantia deve, portanto, considerar o cenário criminal, e não apenas o custo financeiro.
4.6 Riscos conexos
Investigações tributárias raramente permanecem tributárias. É comum a imputação simultânea de falsidade ideológica, lavagem de dinheiro e organização criminosa, tipos que não dependem do lançamento definitivo e que atraem medidas cautelares mais severas. Para grupos com programas globais de compliance, também importa a interface com a Lei nº 12.846/2013 (responsabilidade administrativa e civil por atos contra a administração pública), cujos procedimentos podem correr em paralelo.
4 Crime formal (art. 1º, V): STJ, RHC 209.207/GO (Informativo 865). Embaraço à fiscalização e crimes conexos: STF, ARE 936.653 AgR.
5. Compliance: o que efetivamente reduz exposição
5.1 Cadastros e domicílio fiscal
É a medida de menor custo e maior retorno. Endereço, quadro societário e administradores devem estar atualizados simultaneamente na Receita Federal, na Junta Comercial, na Secretaria da Fazenda estadual e na Prefeitura. A maior parte dos redirecionamentos por dissolução irregular decorre de omissão cadastral, não de intenção de fraudar.
A escrituração é parte desse mesmo dever de manutenção. A omissão na entrega da ECF ou da ECD, quando obrigatória, faz com que o patrimônio conhecido seja considerado zero para fins de enquadramento como devedor contumaz – o que, por si só, pode caracterizar a inadimplência substancial, independentemente dos ativos efetivamente detidos. Trata-se de risco tipicamente involuntário, comum em subsidiárias com equipe reduzida ou em processo de descontinuação.
5.2 Alçadas, delegação e trilha documental
Definir por escrito quem decide o quê em matéria fiscal cumpre duas funções: previne o erro e, quando ele ocorre, demonstra a ausência de ingerência de quem não decidiu. Atas, políticas internas, pareceres e registros de aprovação são a prova que sustenta a defesa individual de cada administrador.
5.3 Protocolo de saída de administrador
Toda saída deve produzir três documentos: o ato societário de renúncia ou destituição; o arquivamento na Junta Comercial e a atualização do CNPJ; e a comunicação formal ao grupo. Recomenda-se que o administrador que se desliga conserve cópia desses documentos – em disputa futura, a prova da data e da regularidade da saída será dele, não da empresa.
5.4 Encerramento de operações
Nenhuma operação brasileira deve ser encerrada de fato antes de sê-lo de direito. Havendo passivo tributário relevante e inviabilidade econômica, a via judicial – recuperação ou falência – é preferível ao abandono, porque preserva a regularidade formal e afasta a presunção de dissolução irregular. A partir de 2026, esse planejamento deve considerar também a restrição imposta ao devedor contumaz quanto ao acesso à recuperação judicial.
Há ainda um efeito diferido a considerar. A sociedade baixada ou declarada inapta nos últimos cinco anos, com créditos irregulares acima de R$ 15 milhões, contamina as partes a ela relacionadas cuja responsabilidade tributária venha a ser reconhecida. O encerramento malconduzido de uma operação brasileira produz, portanto, consequências que sobrevivem à própria sociedade encerrada.
5.5 Seguro D&O e conflito de interesses na defesa
Apólices de responsabilidade civil de administradores devem ser revisadas quanto à cobertura de defesa em processos fiscais e criminais no Brasil, e quanto à extensão a administradores que já deixaram o cargo.
Ponto sensível e frequentemente negligenciado: empresa e administrador podem ter interesses divergentes. A empresa pode preferir atribuir o erro a uma decisão individual; o administrador, a uma falha sistêmica. Enquanto os interesses coincidirem, a defesa conjunta é eficiente. Havendo divergência, o patrocínio separado deixa de ser cautela e passa a ser necessidade.
Legislação relacionada
Constituição Federal de 1988; Lei nº 5.172/1966 (Código Tributário Nacional); Lei nº 8.137/1990 (crimes contra a ordem tributária); Lei nº 8.397/1992 (medida cautelar fiscal); Lei nº 9.249/1995, art. 34; Lei nº 9.430/1996, art. 83; Lei nº 9.532/1997, art. 64 (arrolamento de bens); Lei nº 10.684/2003; Lei nº 11.941/2009; Lei nº 12.382/2011; Lei nº 13.988/2020 e Lei nº 14.375/2022 (transação tributária);Lei nº 14.689/2023 (voto de qualidade); Lei Complementar nº 214/2025; Lei Complementar nº 225/2026, regulamentada, no âmbito federal, pela Portaria Conjunta RFB/PGFN/MF nº 6, de 26 de março de 2026; Decreto nº 70.235/1972; Instrução Normativa RFB nº 1.862/2018; Portaria PGFN nº 948/2017.
Referências jurisprudenciais
[1] “DIREITO TRIBUTÁRIO E PROCESSUAL CIVIL. RECURSO ESPECIAL. EXECUÇÃO FISCAL. REDIRECIONAMENTO. DISSOLUÇÃO IRREGULAR. NÃO LOCALIZAÇÃO DA EMPRESA NO DOMICÍLIO FISCAL. SÚMULA 435/STJ. INFRAÇÃO À LEI. TEMA 630/STJ. RECURSO ESPECIAL CONHECIDO E PROVIDO. 1. A jurisprudência do Superior Tribunal de Justiça é consolidada no sentido de que a certidão do Oficial de Justiça que atesta a não localização da empresa em seu domicílio fiscal, sem comunicação aos órgãos competentes, gera a presunção iuris tantum de dissolução irregular. Essa conduta configura infração à lei e legitima o redirecionamento da execução fiscal para o sócio-gerente, nos termos do artigo 135, inciso III, do Código Tributário Nacional, conforme cristalizado na Súmula 435/STJ e na tese firmada no julgamento do Recurso Especial Repetitivo 1.371.128/RS (Tema 630). 2. Recurso Especial conhecido e provido.
(STJ – REsp: 2.180.990 DF 2024/0420823-0, Relator.: Ministra MARIA THEREZA DE ASSIS MOURA, Data de Julgamento: 11/03/2026, T2 – SEGUNDA TURMA, Data de Publicação: DJEN 16/03/2026)
PROCESSUAL CIVIL E TRIBUTÁRIO. AGRAVO EM RECURSO ESPECIAL. EMBARGOS À EXECUÇÃO FISCAL. DISSOLUÇÃO IRREGULAR. REDIRECIONAMENTO AO SÓCIO-GERENTE. ARTS. 489 E 1.022 DO CPC/2015. VÍCIOS INEXISTENTES. CERCEAMENTO DE DEFESA. DISTRIBUIÇÃO DO ÔNUS PROBATÓRIO. REEXAME DE MATÉRIA FÁTICA. IMPOSSIBILIDADE. INCIDÊNCIA DA SÚMULA N. 7/STJ. CERTIDÃO DE OFICIAL DE JUSTIÇA. INDÍCIO SUFICIENTE. SÚMULA N. 435/STJ. SÚMULA N. 83/STJ. JUÍZO DE ADEQUAÇÃO A TEMAS REPETITIVOS. INVIABILIDADE DE REEXAME. ART. 1.030 DO CPC/2015. AGRAVO CONHECIDO PARA CONHECER PARCIALMENTE DO RECURSO ESPECIAL E, NESSA EXTENSÃO, NEGAR-LHE PROVIMENTO. 1. Não há violação aos arts. 489 e 1.022 do Código de Processo Civil quando o acórdão recorrido apresenta fundamentação concreta e suficiente, manifestando-se sobre todos os aspectos relevantes ao deslinde da controvérsia. O julgador não está obrigado a rebater individualmente todos os argumentos suscitados pelas partes. 2. A alegação de cerceamento de defesa e de distribuição do ônus probatório demanda necessário reexame do acervo fático-probatório dos autos, providência inviável em recurso especial, nos termos da Súmula n. 7/STJ. 3. A certidão do oficial de justiça atestando que a empresa não funciona no endereço do domicílio fiscal constitui indício suficiente de dissolução irregular, apto a ensejar o redirecionamento da execução fiscal ao sócio-gerente, nos termos da Súmula n. 435/STJ. Incidência da Súmula n. 83/STJ quando a orientação jurisprudencial do Tribunal se firmou no mesmo sentido da decisão recorrida. 4. Compete exclusivamente à Corte de origem, em caráter definitivo, realizar o juízo de conformidade do caso concreto com precedente firmado sob a sistemática dos recursos repetitivos (Temas n. 962 e 981/STJ), sendo inviável ao STJ reexaminar a correção da aplicação da tese fixada (art. 1 .030 do CPC/2015). 5. Agravo conhecido para conhecer parcialmente do recurso especial e, nessa extensão, negar-lhe provimento.
(STJ – AREsp: 3.121.452 RS 2025/0471354-6, Relator.: Ministro TEODORO SILVA SANTOS, Data de Julgamento: 15/04/2026, T2 – SEGUNDA TURMA, Data de Publicação: DJEN 24/04/2026)
[2] “PROCESSUAL CIVIL E TRIBUTÁRIO. AGRAVO INTERNO NO RECURSO ESPECIAL. ALEGAÇÃO DE VIOLAÇÃO DOS ARTS. 11, 489, § 1º, INCISO IV, E 1 .022, INCISOS I E II, DO CPC. NÃO OCORRÊNCIA. EXECUÇÃO FISCAL. EXCEÇÃO DE PRÉ-EXECUTIVIDADE. REDIRECIONAMENTO AOS SÓCIOS-GERENTES. DISSOLUÇÃO IRREGULAR. SÚMULA N. 435 DO STJ. TEMA N. 981 DO STJ. COMUNICAÇÃO DE ALTERAÇÃO DE ENDEREÇO APENAS AO JUÍZO RECUPERACIONAL. ATO INSUFICIENTE PARA ELIDIR A PRESUNÇÃO DE DISSOLUÇÃO IRREGULAR. AUSÊNCIA DE COMUNICAÇÃO AO FISCO E NÃO LOCALIZAÇÃO DA EMPRESA TAMBÉM NO NOVO ENDEREÇO. POSTERIOR DECRETAÇÃO DE FALÊNCIA QUE NÃO DESCARACTERIZA, RETROATIVAMENTE, A IRREGULARIDADE ANTERIORMENTE CONFIGURADA. INAPLICABILIDADE DO ART. 6º-C DA LEI N. 11.101/2005. RESPONSABILIZAÇÃO QUE NÃO DECORRE DO MERO INADIMPLEMENTO, MAS DE FATO JURÍDICO AUTÔNOMO APTO A ENSEJAR O REDIRECIONAMENTO. NECESSIDADE DE REEXAME DO CONTEXTO FÁTICO-PROBATÓRIO PARA ACOLHER A TESE RECURSAL. ÓBICE DA SÚMULA N. 7 DO STJ. AGRAVO INTERNO DESPROVIDO. 1. Não há ofensa aos arts. 11, 489, § 1º, inciso IV, e 1.022, incisos I e II, do CPC quando o Tribunal de origem enfrenta, com fundamentação suficiente, as questões centrais da controvérsia, ainda que em sentido contrário ao interesse da parte recorrente. 2. A comunicação de mudança de endereço apenas ao juízo da recuperação judicial, sem correspondente atualização perante o Fisco e os cadastros competentes, não afasta, por si só, a presunção de dissolução irregular prevista na Súmula n. 435 do STJ. 3. A decretação posterior da falência não tem eficácia retroativa para descaracterizar presunção de dissolução irregular anteriormente consolidada, sobretudo quando o próprio contexto fático assentado no acórdão recorrido indica que a empresa tampouco foi localizada no novo endereço informado ao juízo universal. 4. O art. 6º-C da Lei n. 11 .101/2005 não incide quando a responsabilização do sócio não decorre do simples inadimplemento da obrigação tributária, mas da dissolução irregular da sociedade. 5. A pretensão de infirmar as premissas fixadas pela instância ordinária, notadamente quanto à identidade do imóvel desapropriado, à efetiva desocupação, à suficiência dos elementos apresentados para afastar a dissolução irregular e à regularidade do encerramento das atividades empresariais, demanda revolvimento do acervo fático-probatório, providência vedada em recurso especial, nos termos da Súmula n. 7 do STJ. 6. Agravo interno desprovido.
(STJ – AgInt no REsp: 2.165.948/RJ 2024/0317815-1, Relator.: Ministro TEODORO SILVA SANTOS, Data de Julgamento: 01/07/2026, T2 – SEGUNDA TURMA, Data de Publicação: DJEN 16/07/2026)
Autores: Rodrigo Minhoto e Carolline Polzella
Fleury Advogados
Rua Urussuí, 300 – 11º andar – Itaim Bibi
BR-04542-051 São Paulo – SP
Tel (11) 3294 1600
[email protected]
www.fleurylaw.com.br
Autores: Jorge Facure, Carlos Silva e Anna Julia Valasek
Gaia Silva Gaede & Associados – Sociedade de Advogados
Av. Pres. Juscelino Kubitschek, 1830 – Condomínio do Edifício São Luiz
Torre II – 8º andar – Conjunto 82 – Itaim Bibi – – São Paulo, SP
Tel (11) 3797 7400
[email protected]
www.gsga.com.br