2. Comércio Internacional
2.1. Introdução
O Brasil está entre as maiores economias do mundo e possui um mercado doméstico de grande escala. Apesar desse peso econômico, sua participação no comércio internacional de bens ainda é relativamente modesta quando comparada à dimensão da economia e da população.
Em 2025, as exportações brasileiras totalizaram US$ 348,3 bilhões e as importações US$ 280,2 bilhões, resultando em corrente de comércio de US$ 628,5 bilhões e superávit comercial de US$ 68,1 bilhões. O desempenho externo continua fortemente apoiado em commodities e produtos agroindustriais, mas o país também possui cadeias relevantes em aeronáutica, automotivo, máquinas, alimentos processados, químicos, tecnologia e outros segmentos industriais.
O número de empresas exportadoras alcançou 29.818 em 2025, novo recorde da série. Ainda assim, a internacionalização permanece concentrada em uma parcela pequena do universo empresarial brasileiro, indicando espaço relevante para expansão da base exportadora e para novos projetos de investimento e comércio exterior.
Nos últimos anos, o país avançou na digitalização e integração dos processos aduaneiros. Em 2026, a implementação da Duimp e do Novo Processo de Importação encontra-se em fase avançada, alterando procedimentos, documentos e fluxos de diversas operações. Ao mesmo tempo, a Reforma Tributária do Consumo iniciou seu período de transição, exigindo atenção adicional na elaboração de estudos de viabilidade e landed cost.
Fonte: MDIC/SECEX – Resultados do Comércio Exterior Brasileiro – Dados Consolidados; Exportação e Importação por Porte Fiscal das Empresas.
2.2. Estatísticas de Importação
As importações brasileiras voltaram a crescer em 2025, alcançando US$ 280,2 bilhões. A evolução recente demonstra a relevância do mercado brasileiro para fornecedores internacionais de insumos, bens de capital, componentes e produtos acabados.
2.3. Estatísticas de Exportação
As exportações brasileiras mantiveram elevado patamar em 2025, com US$ 348,3 bilhões. O resultado reflete a força do agronegócio, mineração, energia e alimentos, além da participação de segmentos industriais de maior valor agregado.
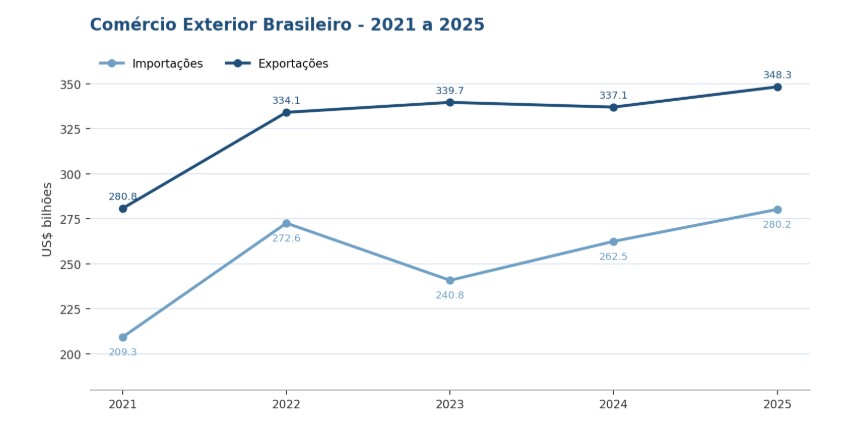
Fonte: MDIC/SECEX – Comex Stat / Dados Consolidados, valores anuais.
2.4. Burocracia
O comércio exterior brasileiro envolve uma estrutura regulatória detalhada. Para iniciar operações de importação ou exportação, a empresa deve observar habilitação, classificação fiscal, tratamento administrativo, exigências de órgãos anuentes, documentação comercial e logística, despacho aduaneiro e tributação.
O Portal Único de Comércio Exterior e o Siscomex concentram grande parte dos registros e controles. A Receita Federal, a Secretaria de Comércio Exterior e os órgãos anuentes utilizam esses sistemas para receber informações, analisar riscos, emitir autorizações e acompanhar as operações.
Apoio Especializado
Diante da complexidade do sistema brasileiro, é recomendável que empresas, especialmente estrangeiras, contem com o apoio de profissionais e empresas especializadas em comércio exterior, como tradings, despachantes aduaneiros, agentes de carga e consultores. Esse suporte contribui para estruturar corretamente a operação, reduzir riscos, evitar erros documentais e fiscais, avaliar alternativas logísticas e tributárias e aumentar a previsibilidade de custos e prazos.
Para empresas estrangeiras que estão ingressando no mercado brasileiro, esse apoio é especialmente relevante para definir a modalidade de importação ou exportação, compreender exigências regulatórias, avaliar incentivos e benefícios aplicáveis e construir um modelo operacional compatível com a realidade local.
Duimp em 2026
Em 2026, a Duimp já é obrigatória para ampla parcela das operações, conforme o cronograma de desligamento faseado da Declaração de Importação (DI). A obrigatoriedade de Duimp, LPCO e demais requisitos deve ser verificada operação a operação no Portal Único e nas Notícias Siscomex.
Principais etapas e documentos
1. Licenças, Permissões, Certificados e Outros Documentos (LPCO)
Determinados produtos podem exigir controle sanitário, agropecuário, metrológico, ambiental, técnico ou de segurança. A exigência depende da NCM, dos atributos do produto, da finalidade da operação e do órgão anuente responsável.
2. Declaração Aduaneira
A operação é registrada eletronicamente no Siscomex/Portal Único, com dados de classificação fiscal, valor, origem, destino, tratamento tributário e demais elementos aplicáveis.
3. Despacho Aduaneiro
A Receita Federal analisa a declaração e aplica o gerenciamento de risco. As cargas podem ser direcionadas aos canais Verde, Amarelo, Vermelho ou Cinza, conforme o nível de conferência necessário.
4. Tributação
Nas importações comerciais podem incidir II, IPI, PIS/Pasep-Importação, Cofins-Importação, ICMS e outros encargos aplicáveis. Em 2026, essas regras coexistem com a fase inicial de transição para CBS e IBS.
5. Documentação Logística
Normalmente envolve Fatura Comercial (Commercial Invoice), Conhecimento de Embarque (B/L ou AWB), Packing List e Certificado de Origem, quando aplicável.
6. Fiscalização e Inspeções
Conforme a natureza da mercadoria, podem ocorrer controles da Receita Federal e de órgãos anuentes, incluindo inspeções documentais ou físicas.
Fonte: Receita Federal / Siscomex – Tratamento Administrativo na Importação; Cronogramas Duimp/DI.
2.4.1. Os Players do Comércio Exterior
O Importador / Exportador
Para operar no comércio exterior, as empresas precisam estar habilitadas no Sistema Integrado de Comércio Exterior (Siscomex). A habilitação é realizada perante a Receita Federal do Brasil (RFB), atualmente por meio do Sistema Habilita, dentro do Portal Único Siscomex. O Sistema Habilita define automaticamente a modalidade de habilitação e, quando aplicável, o limite de operação, com base no perfil do requerente e na estimativa de sua capacidade financeira.
1. Modalidade Expressa
Aplicável a situações específicas previstas pela regulamentação, como determinadas companhias abertas, empresas públicas e sociedades de economia mista. Nesta modalidade, não há limite de operação para importação ou exportação.
2. Modalidade Limitada
Aplica-se às empresas cuja capacidade financeira estimada para importações seja de até US$ 150.000,00, considerando cada período consecutivo de seis meses. A modalidade é dividida em duas faixas:
- Limitada 50 mil: capacidade estimada de até US$ 50.000,00;
- Limitada 150 mil: capacidade superior a US$ 50.000,00 e de até US$ 150.000,00.
3. Modalidade Ilimitada
Aplica-se às empresas cuja capacidade financeira estimada seja superior a US$ 150.000,00 em cada período consecutivo de seis meses. Não há um limite operacional predeterminado, mas as operações devem ser compatíveis com a capacidade financeira reconhecida pela Receita Federal.
A habilitação permanece ativa enquanto houver movimentação dentro do prazo regulamentar. A inatividade superior a 12 meses pode resultar em desabilitação automática. Quando o volume pretendido supera a estimativa atribuída, a empresa pode requerer revisão da capacidade financeira, conforme as regras e fundamentos previstos pela Receita Federal.
A documentação exigida em processos de revisão varia conforme a situação concreta. Podem ser analisados atos societários, demonstrações financeiras, movimentação bancária, integralização de capital e outros elementos de capacidade econômico-financeira. Portanto, não existe um checklist único aplicável a todos os casos.
Fonte: Receita Federal – Habilitação via Sistema Habilita; Revisão de Estimativa da Capacidade Financeira.
2.4.2. A Empresa Trading
Empresas trading e importadoras especializadas desempenham papel relevante na estruturação de operações internacionais, especialmente quando o cliente pretende terceirizar coordenação aduaneira, fiscal, logística e documental.
Na exportação, é comum que empresas utilizem uma trading quando ainda não possuem habilitação no Siscomex ou quando optam por terceirizar a condução da operação. Nesse modelo, a trading realiza formalmente a exportação em seu próprio nome, observadas as regras aplicáveis, enquanto a empresa contratante pode preservar os benefícios fiscais vinculados à exportação, conforme a natureza da operação e a legislação tributária pertinente.
Na importação, destacam-se duas modalidades de operação indireta:
- Importação por Conta e Ordem de Terceiro: a importadora realiza o despacho em seu próprio nome como prestadora de serviços, utilizando recursos do adquirente. O adquirente é identificado e vinculado à operação conforme as regras do Siscomex.
- Importação por Encomenda: a importadora utiliza recursos próprios para adquirir a mercadoria no exterior e posteriormente a revende à empresa encomendante predeterminada.
Para pessoas jurídicas, importadora e adquirente/encomendante devem observar os requisitos de habilitação e vinculação previstos pela Receita Federal. A estrutura contratual e operacional deve estar formalizada antes do registro da importação.
Fonte: Receita Federal – Importação por Conta e Ordem de Terceiro e Importação por Encomenda.
2.4.3. O Despachante Aduaneiro
O despachante aduaneiro é o profissional habilitado a representar importadores e exportadores perante os órgãos aduaneiros, dentro dos poderes concedidos. Atua no registro e acompanhamento das declarações, conferência documental, atendimento de exigências, acompanhamento de inspeções e suporte ao desembaraço.
Também pode prestar apoio técnico em classificação fiscal, tratamento administrativo e identificação de riscos, sem substituir as responsabilidades legais do importador ou exportador.
Durante o processo de desembaraço, a seleção do canal de conferência pode ocorrer de forma aleatória ou com base em critérios de gerenciamento de risco, como histórico do importador, tipo de produto, origem da mercadoria, valores declarados e eventuais pendências anteriores. A atuação do despachante é essencial para mitigar riscos, atender exigências com agilidade e contribuir para a fluidez da operação.
2.4.4. O Agente de Carga
O agente de carga coordena a logística internacional desde a origem até o destino, atuando na contratação de fretes, consolidação de cargas, emissão ou gestão de documentos de transporte e integração com terminais, transportadores e operadores logísticos. Dependendo do escopo, também pode coordenar seguro, armazenagem e serviços complementares.
2.4.5. As Autoridades Alfandegárias
A Receita Federal do Brasil é responsável pelo controle aduaneiro, fiscalização, arrecadação dos tributos federais incidentes na importação e combate a ilícitos. Sua atuação inclui análise documental, seleção para conferência, inspeção física, exigências, revisão aduaneira e aplicação de penalidades quando cabíveis.
As exportações brasileiras contam com tratamento tributário favorecido em relação às vendas internas, com regras de imunidade, não incidência, suspensão, manutenção de créditos ou desoneração conforme cada tributo e regime. Já as importações exigem avaliação detalhada da carga tributária e dos encargos logísticos.
Na importação, entretanto, podem incidir tributos federais, como Imposto de Importação (II), IPI, PIS/Pasep-Importação e Cofins-Importação, além do ICMS de competência estadual e de encargos adicionais aplicáveis à operação, como o AFRMM no transporte marítimo. A composição efetiva da carga tributária depende da classificação fiscal, origem, Estado de destino, regime da empresa, modalidade de importação e eventuais regimes ou benefícios aplicáveis. A complexidade do sistema exige planejamento tributário e operacional adequado.
Paralisações, operações-padrão ou contingências em órgãos públicos e terminais podem afetar prazos de liberação e aumentar custos de armazenagem. Por isso, contratos e planejamento logístico devem prever margens operacionais adequadas.
2.4.6. Órgãos Regulatórios e Outras Entidades Governamentais
Dependendo do produto, a operação pode depender de registros, certificações, LPCO ou anuência de órgãos especializados. Entre os principais estão:
- ANVISA – Agência Nacional de Vigilância Sanitária: medicamentos, dispositivos médicos, cosméticos, produtos de higiene, alimentos e outros produtos sujeitos à vigilância sanitária.
- MAPA – Ministério da Agricultura e Pecuária: produtos de origem animal e vegetal, insumos agropecuários e controles fitossanitários, entre outros.
- ANATEL – Agência Nacional de Telecomunicações: produtos e equipamentos de telecomunicações sujeitos a homologação e demais requisitos técnicos.
- INMETRO – Instituto Nacional de Metrologia, Qualidade e Tecnologia: certificação compulsória e controles metrológicos/técnicos aplicáveis a diferentes produtos.
- IBAMA – Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis: produtos e operações sujeitos a controle ambiental.
- ANP – Agência Nacional do Petróleo, Gás Natural e Biocombustíveis: produtos e atividades reguladas no setor de petróleo, gás e biocombustíveis.
A exigência não deve ser presumida apenas pela descrição comercial do produto. A validação deve considerar NCM, atributos, finalidade, legislação específica e tratamento administrativo vigente no Portal Único.
2.5. Logística
2.5.1. Introdução
Com aproximadamente 8,5 milhões de km², o Brasil possui dimensões continentais. Essa escala cria oportunidades de mercado, mas também impõe desafios relevantes de transporte, armazenagem e distribuição.
A matriz logística brasileira ainda é fortemente dependente do modal rodoviário, embora portos, ferrovias, aeroportos e corredores multimodais tenham recebido investimentos relevantes nos últimos anos. Em 2025, os portos brasileiros movimentaram 1,4 bilhão de toneladas, recorde histórico.
- Infraestrutura rodoviária desigual e dependência elevada do transporte por caminhões.
- Integração multimodal ainda limitada em diversos corredores.
- Congestionamentos e restrições urbanas em grandes centros.
- Custos logísticos elevados em determinadas cadeias e regiões.
- Riscos de segurança, especialmente roubo de cargas em alguns corredores.
- Impactos climáticos e geográficos sobre rotas e prazos.
Fonte: Ministério de Portos e Aeroportos / ANTAQ – movimentação portuária 2025; Ministério dos Transportes – Rodovias Federais.
2.5.2. Transporte Aéreo
O setor aéreo brasileiro é regulado pela Agência Nacional de Aviação Civil (ANAC) e opera sob padrões nacionais e internacionais de segurança. A infraestrutura aeroportuária é administrada por uma combinação de concessionárias privadas, Infraero e outros operadores, conforme cada aeroporto.
Em 2025, os aeroportos brasileiros movimentaram aproximadamente 129,59 milhões de passageiros, recorde histórico. Para o comércio exterior, os principais hubs incluem Guarulhos (GRU), Viracopos/Campinas (VCP), Galeão (GIG), Curitiba (CWB) e Confins (CNF), além de outros aeroportos alfandegados com operações relevantes.
Quanto ao transporte de carga, a importação e a exportação de mercadorias por via aérea podem ser realizadas em diversos aeroportos do território nacional. O desembaraço aduaneiro está disponível em aeroportos alfandegados com infraestrutura adequada, como Guarulhos (GRU), Viracopos/Campinas (VCP), Galeão (GIG), Confins (CNF), Curitiba (CWB), Florianópolis (FLN), Recife (REC), Porto Alegre (POA) e Manaus (MAO), entre outros. A escolha do aeroporto deve considerar disponibilidade de rotas, frequência, estrutura de carga, exigências regulatórias, tempo de trânsito e custo total da operação.
A Zurich Airport Brasil administra os aeroportos de Florianópolis, Vitória, Macaé e Natal. O transporte aéreo é especialmente adequado a mercadorias urgentes, perecíveis, de alto valor agregado ou com exigências específicas de prazo e segurança.
Fonte: ANAC – Relatório de Gestão 2025; Zurich Airport Brasil – Quem Somos.
2.5.2.1. Principais aeroportos brasileiros
| Aeroporto | Papel estratégico |
| São Paulo/Guarulhos (GRU) | Principal porta internacional do país para passageiros e importante hub de carga. |
| Viracopos/Campinas (VCP) | Forte especialização em carga aérea, courier e importações industriais. |
| Rio de Janeiro/Galeão (GIG) | Hub internacional relevante para o Sudeste e operações de carga e passageiros. |
| Curitiba (CWB) | Importante aeroporto do Sul do Brasil, com operações internacionais e infraestrutura para cargas. |
| Confins/Belo Horizonte (CNF) | Hub regional com operações internacionais e crescente importância logística. |
2.5.3. Transporte Aquaviário
O transporte aquaviário é essencial para o comércio exterior brasileiro, especialmente para contêineres, granéis agrícolas e minerais, combustíveis, produtos químicos e cargas industriais. Em 2025, o sistema portuário brasileiro atingiu recorde de movimentação.
| Região | Portos de destaque |
| Sudeste | Santos (SP), Vitória (ES), Rio de Janeiro (RJ) |
| Sul | Paranaguá (PR), Rio Grande (RS), Itajaí (SC), Itapoá (SC), Navegantes (SC) |
| Nordeste | Suape (PE), Salvador (BA) |
| Norte | Manaus (AM), Belém (PA) |
Entre as vantagens do modal estão a alta capacidade, o menor custo unitário em grandes volumes e o acesso direto aos mercados internacionais. Entre os desafios estão gargalos de acesso terrestre, necessidade de expansão de capacidade em alguns terminais, integração intermodal e variabilidade de prazos conforme porto, terminal, linha marítima e sazonalidade.
Fonte: Ministério de Portos e Aeroportos / ANTAQ – Portos brasileiros 2025.
2.5.4. Transporte Rodoviário
O modal rodoviário é o principal meio de distribuição doméstica de cargas no Brasil. A malha federal possui aproximadamente 75,8 mil km, dos quais cerca de 65,4 mil km pavimentados. Ao final de 2025, aproximadamente 15,8 mil km estavam sob concessões federais vigentes.
- Flexibilidade porta a porta e alta capilaridade.
- Rapidez relativa em curtas e médias distâncias.
- Custos relevantes de combustível, pedágios e manutenção.
- Qualidade de infraestrutura desigual entre corredores e regiões.
- Necessidade de gerenciamento de risco, rastreamento e seguro em determinadas rotas.
Fonte: Ministério dos Transportes – Rodovias Federais; ANTT/TCU – concessões federais.
2.5.5. Transporte Ferroviário
O sistema ferroviário brasileiro é concentrado no transporte de grandes volumes de commodities agrícolas, minerais e combustíveis. Apesar de limitações históricas de cobertura, integração e capacidade, novos projetos de concessão, renovação e expansão buscam ampliar sua participação na matriz logística.
- Alta capacidade para grandes volumes.
- Eficiência energética superior ao transporte rodoviário em longas distâncias.
- Menor intensidade de emissões por tonelada transportada em determinados corredores.
- Necessidade de maior integração com portos, terminais e rodovias.
2.6. Estrutura de Custos de Importações
A importação no Brasil envolve tributos, taxas e custos logísticos que afetam diretamente o preço nacionalizado. A composição varia conforme produto, NCM, origem, modalidade de importação, regime tributário do importador, Estado de destino, modal, terminal e eventuais regimes especiais.
- Imposto de Importação (II)
- Imposto sobre Produtos Industrializados (IPI)
- PIS/Pasep-Importação e Cofins-Importação
- ICMS
- AFRMM, quando aplicável ao transporte aquaviário
- Armazenagem, capatazia, transporte interno, despacho aduaneiro e demais despesas operacionais
- CBS e IBS no contexto da transição da Reforma Tributária, conforme cronograma aplicável
2026 é um ano de transição
Estudos de landed cost devem indicar claramente se o cenário representa as regras efetivas de 2026 ou projeções para 2027 em diante. O uso de premissas de períodos diferentes pode distorcer a comparação de custos.
2.6.1. Imposto de Importação (II)
O II é tributo federal incidente sobre a entrada de mercadorias estrangeiras. Sua alíquota depende da classificação fiscal, origem, acordos comerciais, regimes especiais e medidas de política comercial. Como regra, o II não gera crédito tributário para o importador.
As regras do Regime de Tributação Simplificada para encomendas internacionais devem ser tratadas separadamente das importações comerciais regulares. No Programa Remessa Conforme, as regras de 2026 variam conforme valor, natureza do remetente/destinatário e enquadramento da plataforma.
Fonte: Receita Federal – Tributação de Encomendas Internacionais.
2.6.2. Imposto sobre Produtos Industrializados (IPI)
O IPI é um tributo federal incidente sobre produtos industrializados. Na importação, ocorre no desembaraço aduaneiro. As alíquotas são definidas pela TIPI e variam conforme a classificação fiscal.
O eventual aproveitamento de créditos depende da condição tributária do contribuinte, natureza da operação e legislação aplicável. Não deve ser presumido apenas com base no regime de Lucro Real ou Lucro Presumido.
A Reforma Tributária prevê redução substancial do IPI a partir de 2027, preservadas exceções relacionadas à Zona Franca de Manaus e demais regras específicas.
2.6.3. PIS e Cofins sobre Importações
PIS/Pasep-Importação e Cofins-Importação permanecem relevantes em 2026. As alíquotas e o direito a crédito dependem do produto, da legislação e do regime de apuração aplicável. Para determinados bens listados em lei, o adicional da Cofins-Importação é de 0,6 ponto percentual em 2026 e será de 0,4 ponto percentual em 2027.
A substituição de PIS e Cofins pela CBS ocorre em 2027. Portanto, 2026 deve ser tratado como período de teste e adaptação, e não como ano de extinção dessas contribuições.
Fonte: Lei nº 14.973/2024; Receita Federal – Reforma Tributária do Consumo.
2.6.4. ICMS
O ICMS é um tributo estadual que continua vigente durante a transição da Reforma Tributária. A alíquota e a forma de cálculo dependem do Estado, produto, operação e regime aplicável. Alguns Estados mantêm tratamentos tributários diferenciados para importações, sujeitos a requisitos próprios.
Empresas contribuintes podem ter direito a crédito do ICMS nas hipóteses previstas na legislação. A análise deve considerar o fluxo completo da operação, incluindo entrada, saída, destino da mercadoria e regime especial eventualmente utilizado.
2.6.5. Reforma Tributária Brasileira
A Emenda Constitucional nº 132/2023 e a legislação complementar instituíram uma ampla reforma da tributação sobre o consumo. O novo modelo substitui progressivamente PIS, Cofins, ICMS e ISS por CBS e IBS, além da criação do Imposto Seletivo (IS).
| Período | Principais efeitos |
| 2026 | Ano-teste: CBS de 0,9% e IBS de 0,1%, com mecanismos de compensação ou dispensa condicionados ao cumprimento das obrigações acessórias aplicáveis. |
| 2027 | Extinção de PIS/Cofins; entrada plena da CBS; redução do IPI a zero para a maior parte dos produtos, preservadas exceções; início do Imposto Seletivo. |
| 2027-2028 | IBS em fase inicial com 0,1%; ajustes na CBS para neutralização da parcela do IBS, conforme legislação. |
| 2029-2032 | Transição gradual de ICMS e ISS para o IBS. |
| 2033 | Entrada integral do novo modelo de tributação do consumo. |
Benefícios e incentivos ligados ao ICMS e ISS serão reduzidos gradualmente à medida que esses tributos forem substituídos pelo IBS, observadas as regras de compensação, exceções e fundos previstos na legislação.
Fonte: Receita Federal – Entenda a Reforma Tributária do Consumo; CGIBS – implementação de IBS/CBS.
2.7. Incentivos ao Comércio Internacional
2.7.1. Incentivos à Exportação
A política tributária brasileira busca evitar a exportação de tributos, preservando mecanismos de desoneração, não incidência, imunidade e manutenção ou recuperação de créditos conforme o tributo e o regime aplicável. Isso favorece a competitividade internacional dos produtos brasileiros.
Além dos mecanismos tradicionais, em 2026 existem instrumentos recentes voltados ao financiamento e apoio às exportações, incluindo o Fundo Garantidor de Operações de Comércio Exterior (FGCE) e o programa Acredita Exportação, destinado especialmente às micro e pequenas empresas dentro das condições legais.
Fonte: MDIC – Acredita Exportação; MDIC/Fazenda/ABGF – FGCE.
2.7.2. Incentivos à Importação
Alguns Estados brasileiros mantêm regimes especiais ou tratamentos tributários diferenciados de ICMS voltados à atração de operações, investimentos e centros de distribuição. Os requisitos variam significativamente entre Estados e programas e podem envolver estabelecimento local, modalidade de importação, destino da mercadoria, recolhimentos adicionais e obrigações acessórias.
No âmbito federal, o regime de Ex-Tarifário permanece relevante para determinados bens de capital e bens de informática e telecomunicações sem produção nacional equivalente, conforme os critérios e procedimentos vigentes.
Avaliação recomendada
O benefício fiscal não deve ser analisado isoladamente. A melhor estrutura resulta da combinação entre carga tributária, créditos fiscais, custos logísticos, prazo de trânsito, armazenagem, capital de giro, regime da empresa e localização dos clientes.
2.8. Corrupção e Compliance
A corrupção permanece um risco institucional a ser considerado em operações no Brasil, assim como em outros mercados. Para empresas estrangeiras, a abordagem recomendada é estruturar controles claros de compliance, segregação de funções, rastreabilidade documental, due diligence de parceiros e canais internos de reporte.
A digitalização do comércio exterior, com uso intensivo de sistemas eletrônicos, registros auditáveis e integração de dados, contribui para aumentar a rastreabilidade das operações e reduzir interações presenciais desnecessárias.
No Corruption Perceptions Index 2025 da Transparency International, o Brasil obteve 35 pontos em 100 e ocupou a 107ª posição entre 182 países e territórios. O indicador mede percepção de corrupção no setor público e deve ser interpretado como referência comparativa, não como medida direta de ocorrência em operações específicas.
Fonte: Transparency International – Corruption Perceptions Index 2025 – Brazil.
2.9. Visão Estrangeira sobre o Brasil
2.9.1. O Brasil é um País Barato?
Uma percepção comum entre visitantes estrangeiros é que determinados serviços e itens de consumo no Brasil podem ser mais baratos que em mercados europeus. Essa percepção, porém, não representa necessariamente o custo de operar uma empresa no país.
Tributação, encargos trabalhistas, logística, custos de capital, infraestrutura e complexidade regulatória podem elevar significativamente o custo empresarial. Por isso, decisões de entrada no mercado devem ser precedidas por análise de viabilidade, estrutura societária, localização e cadeia de suprimentos.
2.9.2. Locomoção
A mobilidade varia fortemente entre regiões. Grandes centros possuem infraestrutura aérea ampla e conectividade rodoviária relevante, mas congestionamentos e distâncias internas podem aumentar tempos de deslocamento. Em áreas remotas, a infraestrutura pode ser limitada e exigir maior planejamento.
2.9.3. Produtos e Desafios das Exportações
O Brasil é um dos principais exportadores globais de commodities agrícolas, minerais e energéticas e também possui empresas internacionalmente competitivas em segmentos industriais, como aeronáutica, alimentos processados, autopeças, máquinas e tecnologia. Ainda assim, custos logísticos, volatilidade cambial, financiamento, tributação e requisitos regulatórios podem limitar a competitividade de produtos de maior valor agregado.
2.9.4. Preço dos Produtos
A formação de preços no Brasil ainda reflete a complexidade do sistema tributário atual. Em 2026, essa estrutura entrou formalmente em transição para CBS e IBS. Durante os próximos anos, empresas precisarão operar com regras coexistentes e adaptar sistemas, contratos e modelos de precificação progressivamente.
2.9.5. Localizações
São Paulo permanece como principal centro econômico e financeiro do país, mas outras regiões oferecem polos industriais, tecnológicos e logísticos competitivos. A escolha de localização deve considerar infraestrutura, proximidade de clientes e fornecedores, mão de obra, acesso a portos e aeroportos, regimes de ICMS durante a transição e custos operacionais.
2.9.6. Tamanho do País
O Brasil possui cerca de 8,5 milhões de km², mais de 200 vezes a área da Suíça. Essa escala torna inviável tratar o país como um mercado geograficamente homogêneo. Estratégias comerciais e logísticas normalmente precisam considerar regiões prioritárias e, em operações de maior porte, múltiplos centros de distribuição ou parceiros regionais.
2.9.7. Cultura
A diversidade cultural brasileira resulta da formação indígena, africana, europeia, asiática e latino-americana. Há diferenças marcantes de hábitos, sotaques, culinária, estilos de negociação e comportamento de consumo entre as regiões. Empresas estrangeiras que adaptam comunicação, atendimento e estratégia comercial às características locais tendem a construir relacionamentos mais sólidos.
2.9.8. Língua
O português é a língua oficial do Brasil e apresenta diferenças relevantes em relação ao português europeu. Materiais comerciais e técnicos devem ser adaptados ao português brasileiro, especialmente quando direcionados a clientes, distribuidores e órgãos regulatórios.
No EF English Proficiency Index 2025, o Brasil obteve pontuação 482 e ficou na 75ª posição global, classificado na faixa de baixa proficiência. Isso reforça a importância de disponibilizar materiais e suporte comercial em português para ampliar a efetividade no mercado.
Fonte: EF English Proficiency Index 2025 – Brazil.
2.9.9. O Mercado Doméstico Brasileiro
O Brasil possui uma população superior a 200 milhões de habitantes e um dos maiores mercados consumidores do mundo. Entretanto, renda, poder de compra e padrões de consumo variam significativamente entre regiões e faixas socioeconômicas.
Para empresas estrangeiras, o tamanho do mercado deve ser analisado em conjunto com segmentação de clientes, canais de distribuição, posicionamento de preço, concorrência local, requisitos regulatórios e custos de entrada. Setores como saúde, tecnologia, indústria, educação, mobilidade, energia e comércio digital oferecem oportunidades relevantes, mas exigem estratégias específicas.
2.10. Acordos Comerciais e Integração Internacional
O Brasil integra o Mercosul, ao lado de Argentina, Paraguai, Uruguai e Bolívia. Por meio do bloco, participa de acordos comerciais com diferentes parceiros e regiões, além de ser membro da Organização Mundial do Comércio (OMC).
- Mercosul-União Europeia: o Acordo de Parceria foi assinado em 17 de janeiro de 2026. O Acordo Provisório de Comércio passou a ser aplicado provisoriamente em 1º de maio de 2026, com cronogramas de redução tarifária em vigor enquanto seguem os procedimentos de aprovação e ratificação.
- Mercosul-EFTA: o acordo, que inclui a Suíça, foi assinado em 16 de setembro de 2025. Em agosto de 2026, permanecia em processo de preparação/ratificação para entrada em vigor.
- Outros acordos: o Mercosul mantém instrumentos comerciais com parceiros como Israel, Egito, Índia e diversos países latino-americanos, com regras e preferências específicas.
O aproveitamento de preferências tarifárias depende da classificação fiscal, regra de origem, documentação e cronograma aplicável. Para empresas estrangeiras, a análise de acordos deve fazer parte do estudo de entrada no mercado e do landed cost, especialmente quando houver alternativas de origem produtiva.
Fonte: Siscomex – Acordo Mercosul-União Europeia; Siscomex – Acordo Mercosul-EFTA.
Considerações Finais
O mercado brasileiro combina escala, diversidade setorial e oportunidades relevantes com um ambiente operacional que exige preparação técnica. A evolução do Portal Único, a migração para a Duimp, a transição tributária e os novos acordos comerciais alteram progressivamente a forma de estruturar operações e avaliar custos.
- Validar classificação fiscal e tratamento administrativo antes do embarque.
- Escolher a modalidade de importação e a estrutura tributária de forma integrada.
- Considerar custos logísticos e fiscais por Estado, e não apenas alíquotas nominais.
- Distinguir claramente regras vigentes em 2026 de cenários futuros da Reforma Tributária.
- Reavaliar landed cost e contratos à medida que CBS, IBS e demais mudanças entrarem em vigor.
- Utilizar apoio especializado para reduzir riscos, melhorar previsibilidade e identificar alternativas operacionais.
Autores: Victor Albert Batista da Silva, Lucilene Aparecida Queiroz e Milane Brixi
FORVM Comércio Exterior Ltda.
Rua Jaroslau Clemente Pesch, 50 – Bloco B – Floresta
89211-493 Joinville, Santa Catarina, Brasil
Site: https://www.forvm.com.br/
Phone: +55 (47) 3433-0641
Phone: +55 (47) 99766-0080
E-mail: [email protected]
E-mail: [email protected]
Nota de atualização
Informações regulatórias e tributárias verificadas até setembro de 2026. Alterações legislativas, operacionais e de sistemas podem ocorrer após esta data. Para decisões de investimento ou importação, recomenda-se validação específica do produto e da operação.